toohottopost.com

Generador de Plan de Negocio

Un banco lee primero las cifras y se detiene ahí si no cuadran. Por eso la proyección se calcula, no se escribe.

Crearlo y revisarlo aquí es gratis. Un crédito descarga el archivo limpio.

La proyección se calcula, nunca se inventaEscrito para el lector que elijasSin suscripción, sin cuenta
Ejemplo cargado

Ventas al mes para el umbral

897

Caja más baja

8020 GBP

Financiación que necesita el plan

42.000 GBP

El negocio

Who is this plan for?

Las cifras

Currency
What one sale costs you in materials, delivery or subcontractors. Not rent or salary.
Monthly, and it compounds. Five per cent a month is nearly double in a year.
Rent, salaries, software, insurance. Everything that is the same whether you sell one or a hundred.

Qué dicen tus cifras

Calculado con lo que has introducido, no escrito por nada. Es la parte que se lee primero.

Margen bruto por venta
5,80 GBP · 64.44%
Ventas al mes para el umbral
897
Primer mes rentable
Mes 1
Caja más baja
8020 GBP · Mes 1
Financiación que necesita el plan
42.000 GBP

Qué mueve más el resultado

Un cambio del 10 por ciento en tu precio lleva el punto de equilibrio de 897 a 777 ventas al mes.

AñoIngresosBeneficio neto
Año 1136.638 GBP25.656 GBP
Año 2274.959 GBP114.796 GBP
Año 3553.275 GBP294.155 GBP

Lo que notará quien lo lea

Nada que señalar

El plan escrito

Rellena el negocio y las cifras, y después escribe el plan.

Busca una plantilla de plan de negocio y obtienes un documento en blanco. Eso servía cuando lo difícil era escribir el texto. Ya no lo es.

Lo difícil son las cifras. Un banco va primero a la proyección, y lo que comprueba lleva dos minutos: ¿gana dinero cada venta?, ¿cuántas ventas al mes cubren los costes fijos?, ¿cuál es el punto más bajo de la caja? y ¿la cantidad que se pide cubre ese agujero? Un plan que falla esas cuatro preguntas no se lee más allá de ellas.

Aquí la proyección es aritmética sobre tus propias cifras, actualizada mientras escribes, y a las secciones redactadas se les entregan esas cifras como datos que deben usar y no pueden inventar.

Primero las cifras. La historia después.

Viñeta a tinta: un fundador presenta un gráfico gigante en forma de palo de hockey mientras el banquero deja con calma un palo de hockey de verdad y un disco naranja sobre la mesa y arquea una ceja.
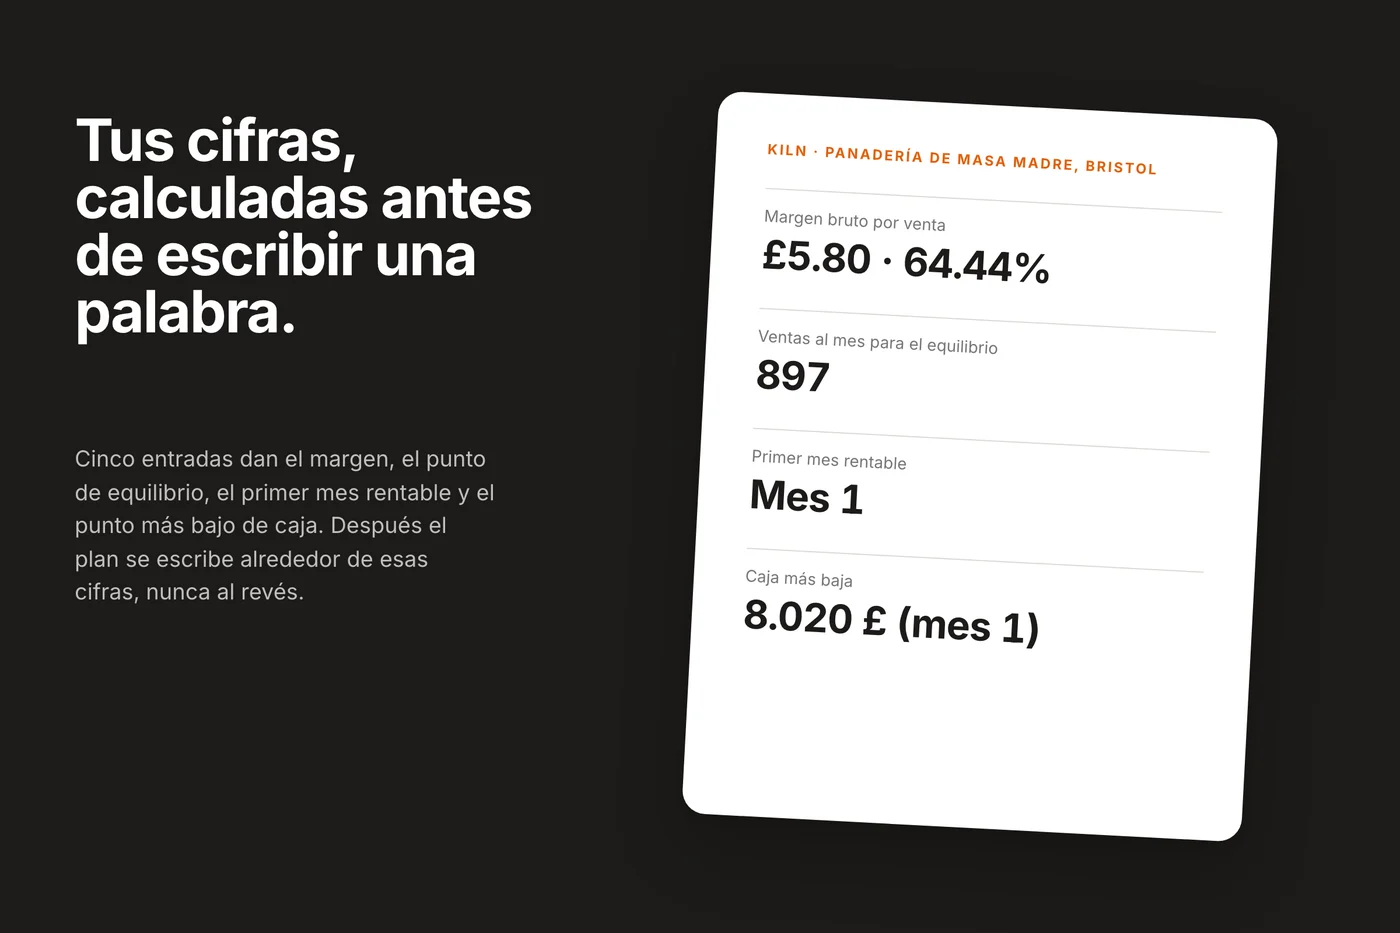
Cinco entradas dan el margen, el punto de equilibrio, el primer mes rentable y el punto más bajo de caja. Después el plan se escribe alrededor de esas cifras, para el lector que elijas.

Tus cifras, calculadas antes de escribir una palabra.

Una tarjeta de resultados de Kiln, panadería de masa madre en Bristol, sobre fondo negro: margen bruto 5,80 £ · 64,44 %, 897 ventas al mes para el equilibrio, primer mes rentable el 1, caja más baja 8.020 £ en el mes 1.
Precio, coste, ventas, crecimiento, costes fijos: cinco entradas dan el margen, el punto de equilibrio, el primer mes rentable y el punto más bajo de caja, y se mueven en cuanto cambias una.

Cómo funciona

  1. Di quién lo va a leer

    Un banco, un inversor, un funcionario de visados o tú. Un prestamista quiere saber que el préstamo se puede pagar en un mes malo; un inversor quiere saber hasta dónde llega esto. El mismo negocio necesita dos documentos distintos.

  2. Describe el negocio

    Qué es, quién lo compra, qué problema resuelve, quién más lo hace. Respuestas llanas; la redacción viene después.

  3. Introduce la economía unitaria

    Precio por venta, coste directo por venta, volumen inicial, crecimiento, costes fijos. La proyección, el volumen de equilibrio y el punto más bajo de caja aparecen de inmediato, antes de escribir nada.

  4. Lee la comprobación y luego escribe

    La comprobación nombra lo que un lector va a notar: un margen unitario negativo, un mes en que la caja se acaba, una tasa de crecimiento que compone hasta un número que nadie se cree. Arregla eso y después genera el plan.

Las cuatro preguntas que un prestamista hace primero

Le llevan unos dos minutos, y un plan que no las supera no se lee más allá de ellas.

Dónde la deja una plantilla

¿Cada venta gana dinero?
Una celda en blanco
¿Cuántas ventas cubren los costes fijos?
No se pregunta
¿Hasta dónde baja la caja?
Enterrado en un total anual
¿La financiación cubre el agujero?
Se da por supuesto
¿El crecimiento es creíble?
Lo que se haya escrito
¿Para quién está escrito?
Un documento para todos

Qué hace esto

¿Cada venta gana dinero?
Calcula el margen bruto por venta y señala primero el negativo
¿Cuántas ventas cubren los costes fijos?
Da el volumen de equilibrio al mes, en unidades
¿Hasta dónde baja la caja?
Nombra el mes y el importe, porque ese es el mes en que se para
¿La financiación cubre el agujero?
Compara lo que el plan necesita con lo que se pide y enseña la diferencia
¿El crecimiento es creíble?
Muestra a cuánto compone en el año tres, que es el número que se pone a prueba
¿Para quién está escrito?
Cambia la redacción para un prestamista, un inversor, un visado o para ti

Qué mira la comprobación

Cada hallazgo es aritmética sobre los números que introdujiste, así que se puede discutir en vez de creer.

  • Un margen unitario negativo

    Si cada venta pierde dinero, ningún volumen lo arregla y nada más en el plan importa. Esto se comprueba antes que nada.

  • El mes en que se acaba la caja

    Las cifras anuales lo esconden. Un negocio con un primer año rentable puede pararse igualmente en el mes cuatro, y ese es el mes que busca un prestamista.

  • Un hueco de financiación

    El coste de arranque más el punto más bajo de caja es lo que el plan necesita de verdad. Si se pide menos que eso, el plan está pidiendo el número equivocado.

  • Crecimiento que compone demasiado fuerte

    Un seis por ciento al mes suena modesto y es ocho veces más en el año tres. Lo que se pone a prueba es la cifra compuesta, no la tasa mensual.

  • Un margen bruto fino

    Por debajo del veinte por ciento queda muy poco margen para un mes malo, una subida de un proveedor o un cliente que paga tarde.

  • Sin costes fijos y sin competidores

    Ambas cosas se leen como no haber mirado. Alquiler, software, seguros y tu propio tiempo van en costes fijos, y "no hay competidores directos" es la frase que menos se creen los prestamistas.

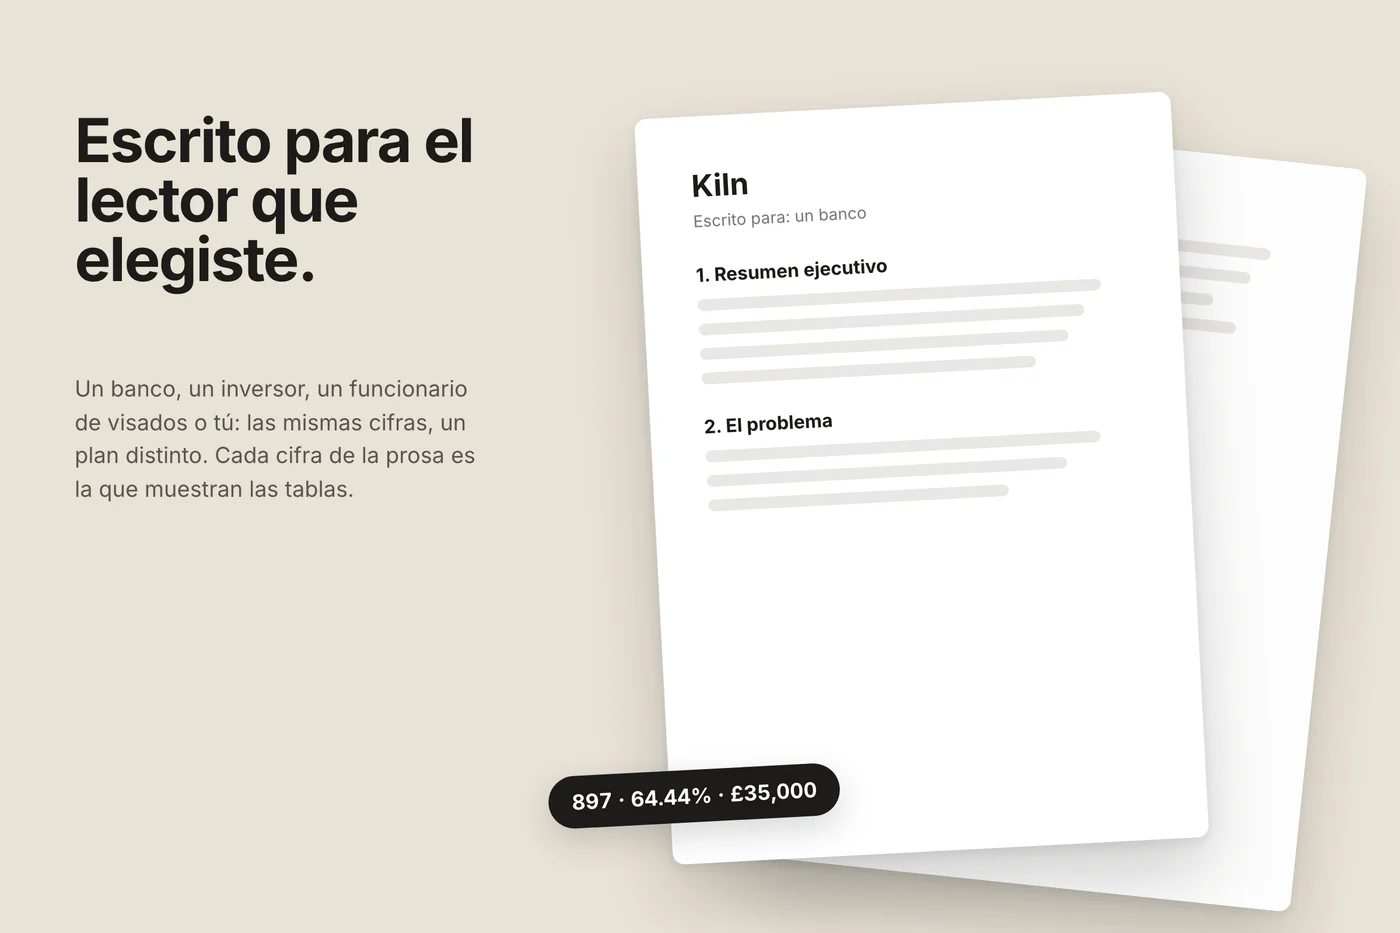
Escrito para el lector que elegiste.

Dos páginas del plan de Kiln superpuestas sobre fondo gris cálido, con Resumen ejecutivo, El problema y La solución, y un chip 897 · 64.44% · 35.000 £.
Un banco, un inversor, un funcionario de visados o tú: las mismas cifras, un plan distinto. Al texto se le entregan las cifras calculadas con la orden de no inventar ni recalcular ninguna, así la prosa y las tablas coinciden.

Por qué el modelo no toca los números

Un modelo de lenguaje te producirá encantado una proyección. Será internamente plausible, estará bien formateada y estará mal de maneras difíciles de ver, porque está generando texto que se parece a una hoja de cálculo en vez de hacer aritmética. Eso importa aquí más que en casi cualquier sitio, porque la proyección es la parte que un lector comprueba. Un inversor que encuentra una cifra que no cuadra con otra deja de confiar en el documento entero, y hace bien. Así que la separación es estricta. Cada número de esta página y del PDF exportado sale de aritmética sobre lo que introdujiste: margen, volumen de equilibrio, caja mensual, el resumen a tres años, el hueco de financiación. Las secciones escritas reciben después esas cifras como hechos, con la instrucción de no inventar ninguna y de citar las reales donde importan. Lo que obtienes es un plan cuya prosa y cuyas tablas coinciden, que no es el resultado normal de pedirle un plan de negocio a un chatbot.

Preguntas frecuentes

Desbloquea el resto de la herramienta

Suscríbete para uso ilimitado o compra créditos y paga solo por lo que necesites.

Mejor valor
3 planes
$19.99
  • 3 PDF de plan completos
  • Reescríbelo para otro lector
  • Sin marca de agua
  • $6.66 cada uno
Popular
1 plan · uso único
$9.99
  • 1 PDF de plan completo
  • Proyección a tres años calculada
  • Sin marca de agua
Cancela cuando quieras Devolución sencilla, escríbenos Pago seguro · Polar

Herramientas relacionadas